财务三大报表的勾稽关系
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
发现一个很有意思的现象:很多新手甚至老会计,看财报都是单张表孤立着看。 看利润表,觉得净利润高就是好公司;看资产负债表,觉得资产规模大就是实力强。 说白了,这都是没摸到门道。 财务的三张核心报表:资产负债表、利润表、现金流量表,从来都不是各自孤立的。它们之间有着一套严密的对应关系,我们管这个叫勾稽关系。 搞懂勾稽关系,才是看懂财报的关键。你能通过这套关系,验证财报的真实性,能挖出报表背后企业真实的经营情况。你懂我意思吗? 今天,就用过来人的经验,跟你聊聊三张表的勾稽关系。
很多人一看到资产负债表、利润表、现金流量表就头疼。其实,我们可以这样简单理解:
反映公司某一个时间点,比如年末最后一天,公司有多少东西,值多少钱。
反映公司某一段时间的赚钱能力。比如一整年,公司赚了多少收入、花了多少成本、最后是赚了还是亏了。它主要看这个过程。
反映公司某一段时间的现金进出情况。说白了,就是公司这一年,实际收到了多少钱、付出去多少钱,手里的现金是变多了还是变少了。
这三张表的定位,是不是一下子就清晰了?
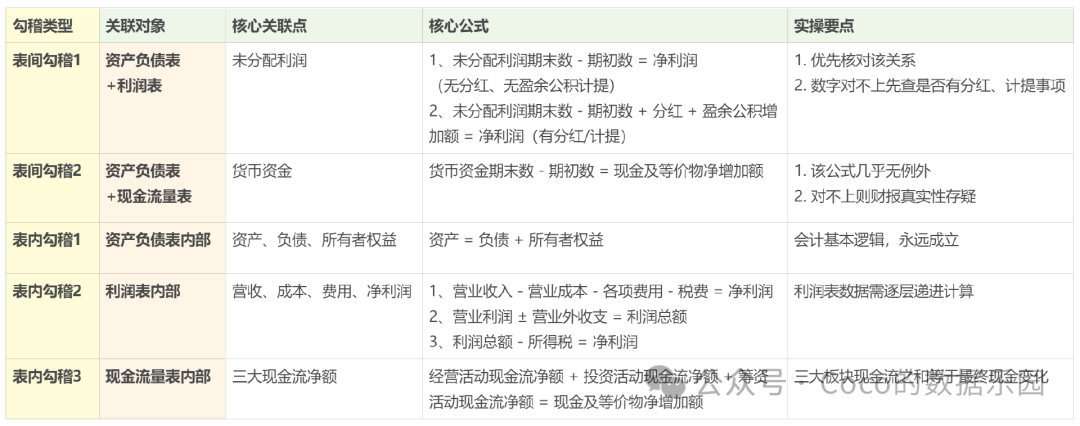
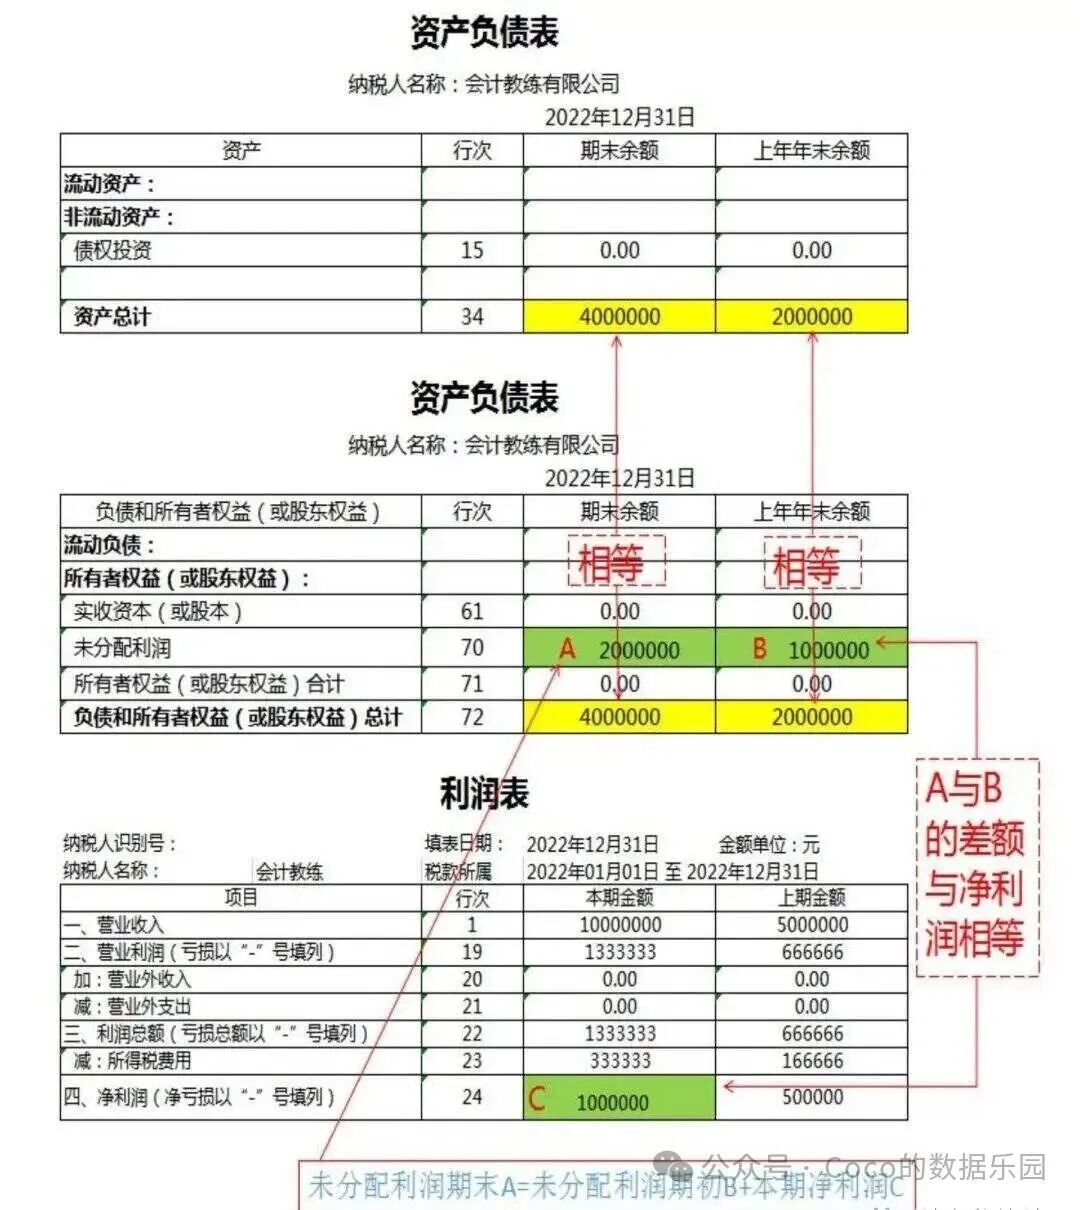
这两张表的核心关联点,是未分配利润。
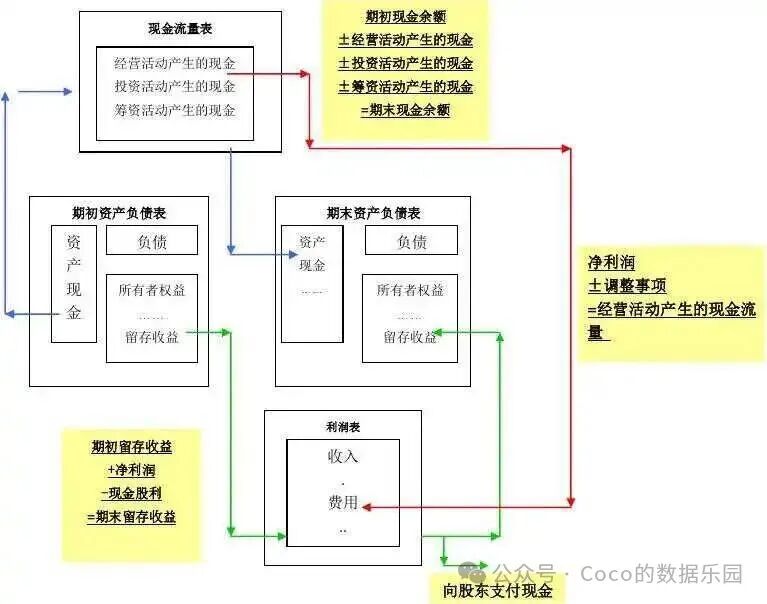
资产负债表中,未分配利润的期末数 - 未分配利润的期初数 = 利润表中的净利润 这个公式是最基础的逻辑,也是最容易上手核对的。
就是公司这一年赚的净利润,扣除掉分给股东的红利、提取的盈余公积之后,剩下的部分都会在未分配利润里。 如果公司这一年没分红、没提取盈余公积,那未分配利润的期末减期初,就应该等于净利润。一分钱都不能差。
见过很多新手,算出来数字对不上,就慌了神。其实不用慌,大概率是有特殊情况。
说白了,只要你把这些从净利润里扣除的项目加回来,数字一定能对上。 平时看财报,第一步就是核对这个勾稽关系。如果对不上,要么是财报有问题,要么是有特殊事项没披露。这种公司,就要多留个心眼。很多人踩坑,就是因为忽略了这一步。
简单来说,这两张表的关联,比上面那组更直接,也更好核对。 它们的核心关联点,是货币资金。
资产负债表中,货币资金的期末数 - 货币资金的期初数 = 现金流量表中的现金及等价物净增加额 这个公式比上一个更硬核,几乎没有例外情况。 货币资金就是公司账上的现金、银行存款这些随时能花的钱。现金流量表算的就是这些钱的净增加额。 如果这个数字对不上,那这份财报的真实性就要打个大大的问号。 举个例子: 某公司资产负债表货币资金期初是100万,期末是150万,差额是50万。那它的现金流量表最后一行,现金及等价物净增加额就必须是50万。
除了这个核心公式,现金流量表的三大板块,还能和资产负债表的具体科目对应上。
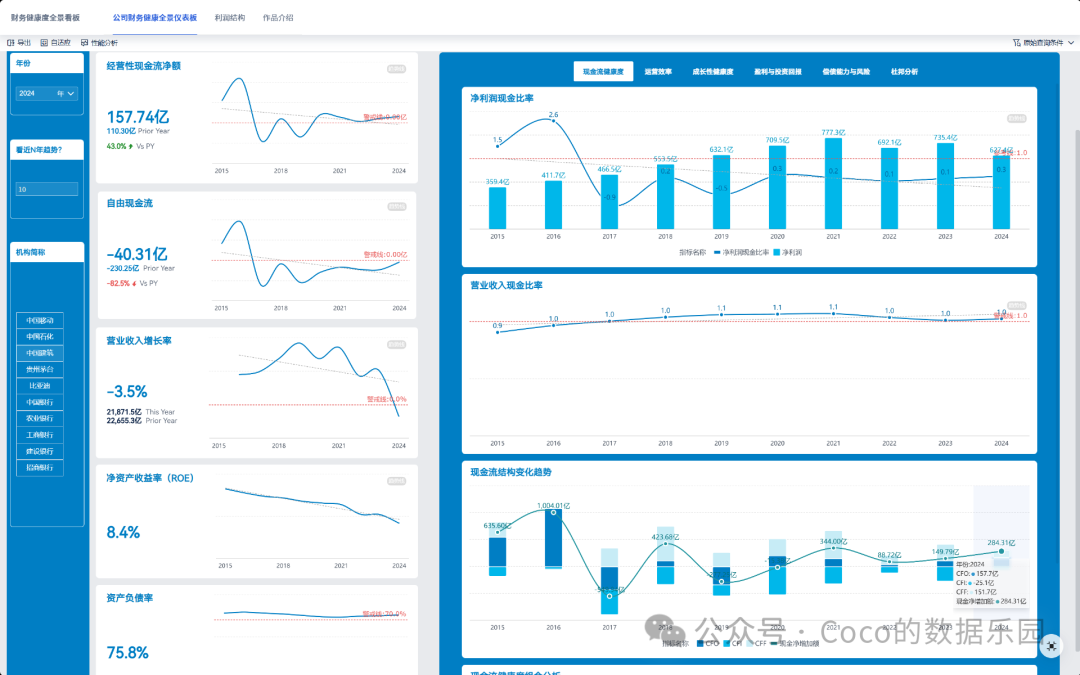
如果公司利润表收入很高,但经营现金流很低,你就要去看资产负债表的应收账款。大概率是收入很多,但钱没收回来,全压在应收账款里了。 这种利润,就是账面上的数字,风险很高。
如果投资现金流是负数,大概率是公司买了新设备、投了新项目。这时候就要结合行业情况分析,是扩张还是盲目跟风?你懂我意思吗?
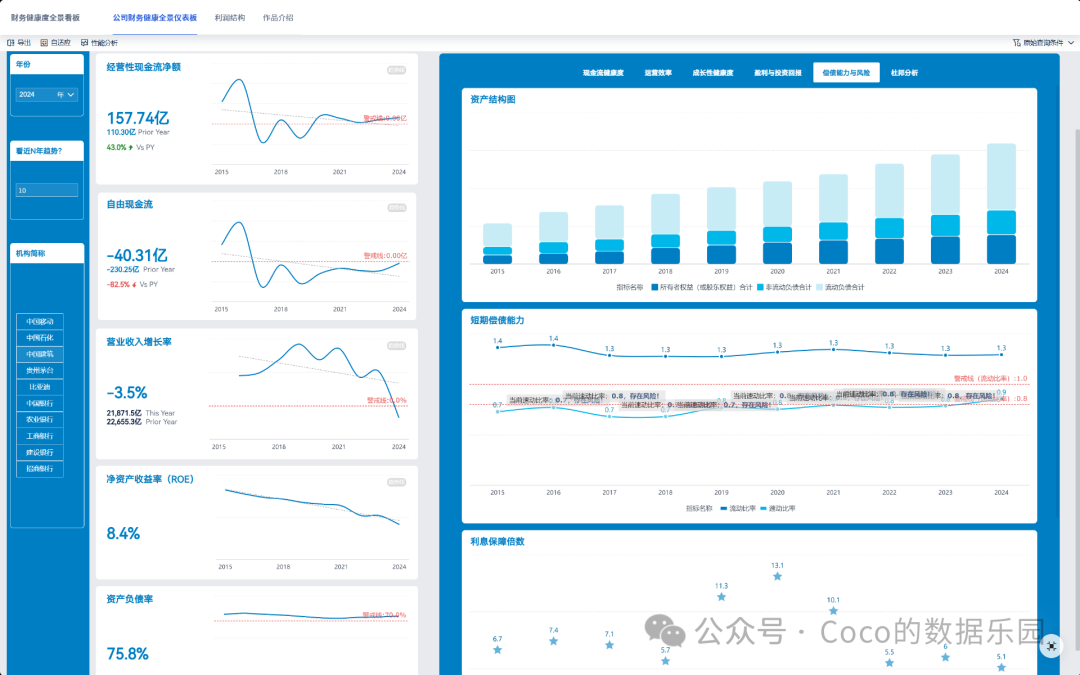
如果筹资现金流是正数,要么是公司借了钱,要么是股东投了钱;如果是负数,要么是还了债,要么是分了红。 把这些对应关系捋清,你就能看懂公司现金的完整回路。 分析这些复杂联动时,通常会借助ERP系统搭建一个动态分析模型,把现金流量表的三大活动流向,与资产负债表相关科目的变动趋势联动起来。 这样,点击一个项目,就能立刻看到它对现金和资产的整体影响,分析深度和效率完全不一样。
不过话说回来,除了表和表之间的联系,每张表自己内部也藏着严密的逻辑。这就是我要讲的第三个核心勾稽关系:三大表内部的勾稽关系。
核心公式是:资产 = 负债 + 所有者权益 这个公式是会计的基石,永远不会变。 资产是公司的家底,负债是公司欠别人的钱,所有者权益是股东真正拥有的部分。公司的所有家底,要么是借的,要么是股东投的。这个逻辑很简单吧?
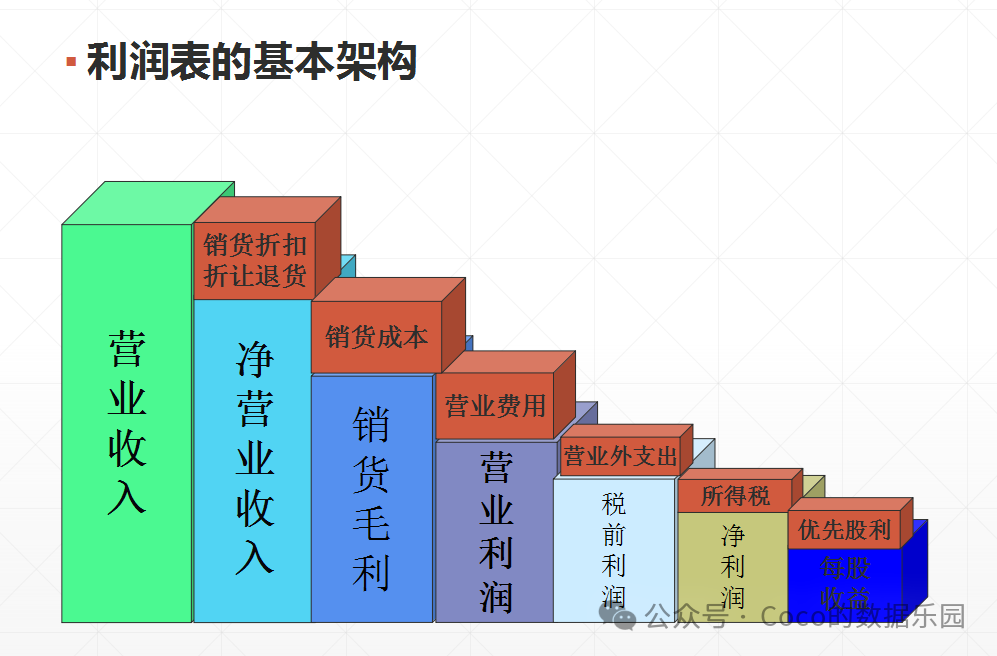
核心公式是:营业收入 - 营业成本 - 各项费用 - 税费 = 净利润 这个公式也很直白,就是公司的收入,扣除所有成本费用和税费之后,剩下的就是净利润。 利润表内部还有一个勾稽点:营业利润、利润总额、净利润的递进关系。 营业利润是公司主业赚的钱,加上营业外收入、减去营业外支出,就是利润总额。利润总额再扣掉所得税,就是净利润。
内部勾稽点是:经营活动现金流净额 + 投资活动现金流净额 + 筹资活动现金流净额 = 现金及等价物净增加额 这就是现金流量表的核心逻辑,三大板块的现金流加起来,就是公司现金的净变化。 搞懂内部勾稽,你就能快速判断单张表的编制是否合理。
1、核对勾稽关系,要先看附注很多特殊事项,比如会计政策变更、资产减值计提,都会影响勾稽关系,这些信息一般都在附注里。
如果一家公司的财报,核心勾稽关系对不上,又没有合理的解释,那大概率是财报有水分。这种公司,投资也好,合作也罢,都要慎之又慎。 财务表的勾稽关系,说复杂也复杂,说简单也简单。关键在于,你要跳出单张表的局限,用联动的眼光去看。 自己做完报表,一定会顺着三张表的勾稽关系检查一遍。看别人的报表时,也应该用这些联系去想一想,数字背后是不是合理。 阅读原文:原文链接 该文章在 2026/9/22 13:07:12 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886